Rehber
Evde yangın sonrası sigorta süreci adım adım
Evde yangından sonra ihbar, zararı azaltma, hasarlı eşyanın saklanması, itfaiye raporu, ekspertiz, tazminat hesabı, komşuya sıçrayan yangın ve tahkim yolu.
Evde çıkan bir yangından sonra ilk günlerde verdiğiniz kararlar, alacağınız tazminatı doğrudan etkiler. Konut sigortasının hukuki dayanağı olan Yangın Sigortası Genel Şartları, yangından sonra sigortalıya belirli yükümlülükler yükler ve tazminatın nasıl hesaplanacağını düzenler. Bu rehber, yangından tazminat ödemesine kadar süreci sırasıyla anlatır; genel ihbar ve ödeme sürelerinin ayrıntısı için ilgili rehberlerimize bağlantı verir.
1. Yangın teminatı neyi karşılar?
Genel şartların A.1 maddesine göre yangın, yıldırım, infilak ve yangın ile infilak sonucu oluşan duman, buhar ve hararetin sigortalı mallarda doğrudan neden olduğu maddi zararlar sigorta bedeline kadar karşılanır. B.2 maddesi buna önemli bir ekleme yapar: yangını söndürürken ve durdururken, ayrıca söndürme, durdurma veya kurtarmanın gerektirdiği yıkma ve boşaltmalarda sigortalı şeylerin hasar görmesi ya da kaybolması da ödenir. İtfaiyenin kullandığı suyun eşyaya verdiği zarar ve kurtarma sırasında kaybolan eşya bu kapsamdadır.
Bazı durumlar yangın sayılmaz. Yangın çıkmaksızın ütü, sigara, mum gibi kaynaklarla temas sonucu kavrulma (A.4.5) ve yangın çıkmaksızın elektrikli cihazların kısa devre veya voltaj dalgalanması nedeniyle bozulması (A.4.6) teminat dışıdır. Depremin yol açtığı yangın ise A.3.1'e göre ancak deprem ek teminatı varsa ödenir; aynı yangının binada verdiği zarar ayrıca DASK kapsamındadır.
2. İlk saatler: güvenlik ve zararı azaltma
Genel şartların B.1.2 maddesi, sigortalı değilmişçesine gerekli kurtarma ve koruma önlemlerini almanızı ve sigortacının talimatlarına elinizden geldiği kadar uymanızı ister. TTK md. 1448 de zararın büyümesini önlemek için imkânlar ölçüsünde önlem almayı yükümlülük sayar. Kırılan pencereleri kapattırmak, sağlam eşyayı güvenli bir yere taşımak bu önlemlere örnektir.
Bu önlemler için yaptığınız masraflar, önlemler faydasız kalsa bile sigortacı tarafından ödenir (B.2). Eksik sigorta varsa masraflar da bedelin değere oranıyla karşılanır. Her harcamanın faturasını saklayın.
3. İhbar ve itfaiye olayı raporu
Yangını öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmanız gerekir (B.1.1). Genel şartların C.7 maddesine göre bildirimler sigorta şirketinin merkezine veya aracı acenteye, noter eliyle ya da taahhütlü mektupla yapılır; telefonla ihbar ettiyseniz bunu yazılı olarak teyit edin. Geç bildirimin sonuçlarını ihbar süreleri rehberinde anlattık.
Sigortacı, rizikonun nedenlerini ayrıntılı belirlemeye ve zarar miktarını saptamaya yarayan belgeleri isteyebilir (B.1.5). Yangının nedenini gösteren resmî kayıtlardan biri itfaiye olayı raporudur. Belediye İtfaiye Yönetmeliği'ne göre bu rapor, itfaiyenin müdahale ettiği olaylardan sonra yapılan tespitlere dayanılarak düzenlenen formdur (md. 4/g) ve düzenlenmesini sağlamak itfaiye birim amirinin görevidir (md. 10/k). Raporu nasıl temin edeceğinizi olaya müdahale eden belediye itfaiyesine sorun.
4. Hasarlı eşyayı saklayın
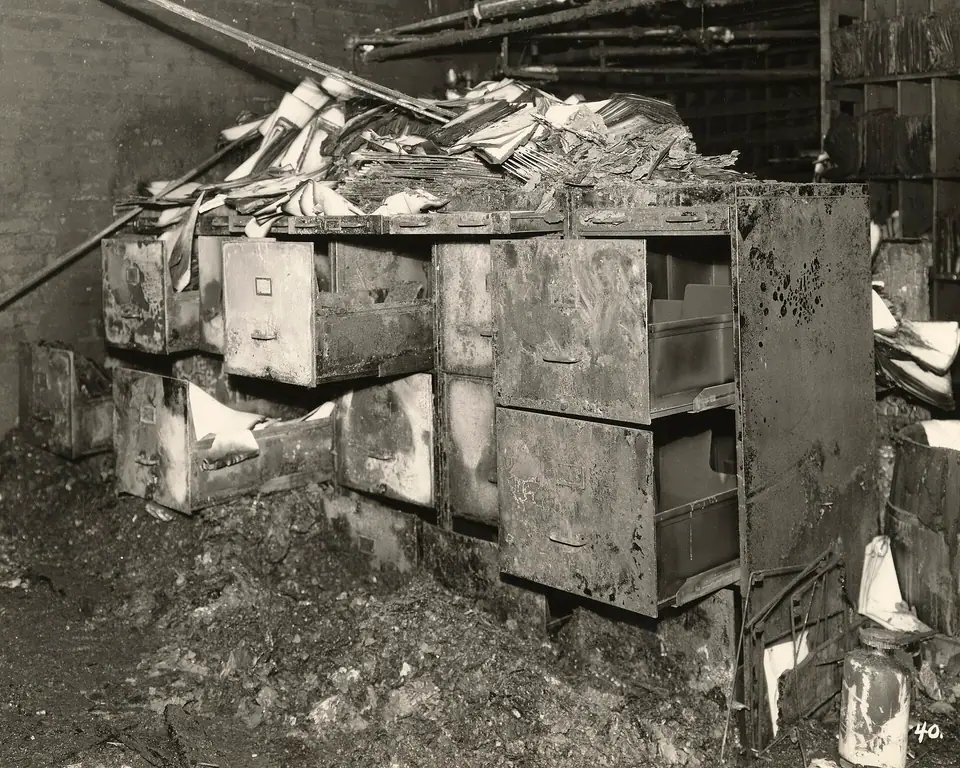
Zorunlu haller dışında hasar konusu yerde veya eşyada değişiklik yapmamalısınız (B.1.4). TTK md. 1471'e göre de hasar saptanmadan, nedeninin veya miktarının belirlenmesini güçleştirecek değişiklik yapılamaz; sigortacının onayı ve zararı azaltma amacı bunun istisnasıdır. Kusurlu ihlalde, zararla bağlantı varsa tazminattan kusurun ağırlığına göre indirim yapılır.
B.3 maddesine göre sigortacı hasarlı bina ve eşyanın kendisine teslimini isteyebilir; ancak siz hasarlı eşyayı sigortacının onayı olmadan ona bırakıp bedelini talep edemezsiniz. Yanık eşyayı eksper görene kadar atmayın, her birini fotoğraflayın ve bir liste çıkarın. Hasarlı malın kalan değeri, yani sovtaj, tazminat hesabında dikkate alınabilir.
ŞemaYangından sonra adım adım
- Güvenlik: İtfaiye, zararı azaltan önlemler
- İhbar: Beş iş günü içinde sigortacıya
- Hasar yeri: Değiştirmeden fotoğraflayın, eşyayı saklayın
- Eksper: Yerinde ve belgeler üzerinde inceleme
- Tazminat: Bildirimi inceleyin; gerekirse itiraz
5. Adım adım süreç ve süreler
- Can güvenliğini sağlayın, itfaiyeyi arayın, zararı azaltacak önlemleri alın.
- Beş iş günü içinde sigortacıya bildirin ve dosya numarasını not edin.
- Hasar yerini ve eşyayı değiştirmeden fotoğraflayın, masraf faturalarını saklayın.
- Zararın tahmini tutarını yazılı bildirin ve aynı yer için başka sigortanız varsa bildirin (B.1.6, B.1.8).
- Eksperin hasar yerinde ve belgeler üzerinde inceleme yapmasına izin verin (B.1.7); sürecin ayrıntısı ekspertiz süreci rehberindedir.
- İstenen belgeleri teslim edin ve teslim tarihini belgeleyin.
- Tazminat bildirimini inceleyin; katılmıyorsanız itiraz yollarını değerlendirin.
| Aşama | Süre | Dayanak |
|---|---|---|
| İhbar | Öğrenmeden itibaren en geç 5 iş günü | Genel şartlar B.1.1 |
| Sigortacının hasar ve tazminatı bildirmesi | Belgeler verildikten sonra 1 ay | Genel şartlar B.3 |
| Kesinleşen tazminatın ödenmesi | En geç 1 ay | Genel şartlar B.8.1 |
| Tazminatın muaccel olması | Her hâlde ihbardan 45 gün sonra | TTK md. 1427 |
| Avans hakkı | Araştırma 3 ayda bitmezse en az yüzde 50 | TTK md. 1427 |
Sürelerin nasıl işlediğini sigortacı tazminatı ne zaman ödemek zorunda rehberinde ayrıntılı anlattık.
6. Tazminat nasıl hesaplanır?
Tazminatın hesabında, aksi kararlaştırılmadıkça sigortalı şeylerin yangın anındaki rayiç bedeli esas alınır ve eskime, aşınma payı düşülür (B.5.1.1). Poliçe açıkça yeni değer esasıyla düzenlenmişse, poliçedeki azami yıpranma oranı veya yaş aşılmadıkça yenisinin ikame bedeli esas alınır (B.5.1.2).
Sigorta bedeli, hasar anındaki değerden düşükse sigortacı zararın ancak bedelin değere oranı kadarını öder (A.5, TTK md. 1462). Poliçede yazılı muafiyet de düşülür (A.7). Kısmi hasarda sigorta bedeli, ödenen tazminat kadar azalır; bedeli gün esasıyla prim ödeyerek yeniden yükseltebilirsiniz (B.8.3).
Örnek hesap (kurgusal): Eşyası 400.000 TL bedelle sigortalı bir evde, eşyanın yangın anındaki değeri 500.000 TL olsun. Yangın eşyada 150.000 TL zarar vermiş, siz de zararı azaltmak için 10.000 TL harcamış olun. Oran 400.000 / 500.000, yani yüzde 80'dir. Eşya için 150.000 × 0,80 = 120.000 TL, masraf için 10.000 × 0,80 = 8.000 TL ödenir. Kuralın ayrıntısı eksik sigorta ve orantı kuralı rehberinde, kendi hesabınız için eksik sigorta hesaplayıcısı sayfamızdadır.
7. Yangın komşuya sıçradıysa
Türk Borçlar Kanunu md. 49'a göre kusurlu ve hukuka aykırı bir fiille başkasına zarar veren, bu zararı gidermekle yükümlüdür. Yangın sizin kusurunuzla çıkıp komşuya sıçradıysa komşunun zararından sorumlu tutulabilirsiniz. Komşunun sigortacısı ona tazminat öderse, TTK md. 1472'deki halefiyet kuralıyla ödediği tutar kadar onun yerine geçer ve size rücu edebilir.
Bu risk konut poliçesinin ana teminatında yer almaz. Yangın ve infilak mali sorumluluğu, genel şartlarda ancak ek sözleşmeyle alınabilir (A.3.3). İlgili kloz üç ayrı teminat içerir: kiracının malike karşı sorumluluğu, malikin kiracıya karşı sorumluluğu ve malik veya kiracının, yangının sirayeti nedeniyle komşu bina ve mallarına verdiği zarardan doğan komşuluk sorumluluğu. Enkaz kaldırma masrafları ile kira kaybı da ayrıca sigortalanmadıkça teminat dışıdır (A.3.3). Yangına kasten sebep olan veya zararı kasten artıran sigortalının poliçeden doğan hakları düşer (B.7).
8. Anlaşmazlıkta hakem-bilirkişi ve tahkim
Zarar miktarında anlaşamazsanız taraflar hakem-bilirkişiye gitmeyi kararlaştırabilir (B.4). Rapor, tek hakem-bilirkişide atamadan, heyette üçüncü hakem-bilirkişinin seçiminden itibaren en geç üç ay içinde ve her hâlde yangın tarihinden itibaren altı ay içinde tebliğ edilmezse taraflar zararı her türlü delille ispat edebilir. Hakem-bilirkişi kararları bağlayıcıdır; zarar miktarı gerçek durumdan önemli ölçüde farklıysa tebliğden itibaren yedi gün içinde mahkemeden iptali istenebilir.
Uyuşmazlık teminat kapsamı veya tazminatın reddi gibi konulardaysa Sigorta Tahkim Komisyonu yolu vardır. 5684 sayılı Kanun'un 30. maddesine göre önce sigortacıya başvurmanız ve talebinizin olumsuz sonuçlandığını belgelemeniz gerekir; sigortacının 15 iş günü içinde yazılı cevap vermemesi de başvuru için yeterlidir. Komisyon, başvurunun internet sitesindeki online başvuru menüsünden yapılabildiğini belirtir.
9. Sık yapılan hatalar
- Yanık eşyayı hemen atmak: Eksper görmeden atılan eşyanın zararını ispat etmek zorlaşır.
- Kurtarma masrafının faturasını almamak: Faydasız kalsa bile ödenen bu masrafları belgelemeniz gerekir.
- Yalnız telefonla ihbar yapmak: Genel şartlar bildirimin noter eliyle veya taahhütlü mektupla yapılmasını öngörür; ihbarı bu yollardan biriyle teyit edin.
- Komşunun zararını kendi poliçenizden beklemek: Mali sorumluluk klozu yoksa komşunun zararı sizin konut poliçenizden ödenmez.
- Bedeli güncellememek: Düşük bedel, kısmi yangın hasarında bile orantılı ödeme demektir.
- Hasardan sonra bedeli yükseltmeyi unutmak: Kısmi hasardan sonra kalan süre için bedel, ödenen tazminat kadar azalmış olur.
Poliçenizin özel şartları, genel şartlara sigortalı aleyhine olmamak üzere ek hükümler içerebilir (C.11); kendi teminat tablonuzu ve muafiyetlerinizi mutlaka kontrol edin.
Sık sorulan sorular
Yangını sigortacıya ne kadar sürede bildirmeliyim?
Yangın Sigortası Genel Şartları'nın B.1.1 maddesine göre yangını öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigortacıya bildirimde bulunmanız gerekir.
Yanan eşyaları atabilir miyim?
Zorunlu haller dışında hasar konusu yerde ve eşyada değişiklik yapmamanız gerekir (B.1.4). TTK md. 1471'e göre de hasar saptanmadan, zararın belirlenmesini güçleştiren değişiklik yapılamaz; sigortacının onayı ve zararı azaltma amacı bunun istisnasıdır.
Söndürme sırasında itfaiyenin verdiği su zararı ödenir mi?
Genel şartların B.2 maddesine göre yangını söndürmede, durdurmada ve bunların ya da kurtarmanın gerektirdiği yıkma ve boşaltmalarda sigortalı şeylerin hasar görmesinden veya kaybolmasından doğan zararlar da karşılanır.
Evimden çıkan yangın komşuya sıçradı, poliçem öder mi?
Komşuya verilen zarar, poliçenize Yangın ve İnfilak Mali Sorumluluğu klozunun komşuluk sorumluluğu teminatı eklenmişse bu teminattan değerlendirilir. Bu teminat genel şartlarda ancak ek sözleşmeyle alınabilir.
Tazminat ne zaman ödenir?
Genel şartlara göre sigortacı belgeler verildikten sonra bir ay içinde hasar ve tazminat miktarını bildirir ve kesinleşen tazminatı en geç bir ay içinde öder. TTK md. 1427'ye göre tazminat her hâlde ihbardan 45 gün sonra muaccel olur.
Sigortacıyla anlaşamazsam ne yapabilirim?
Önce sigortacıya yazılı başvuru yaparsınız; talebiniz olumsuz sonuçlanırsa ya da 15 iş günü içinde yazılı cevap gelmezse, 5684 sayılı Kanun'un 30. maddesine göre Sigorta Tahkim Komisyonu'na başvurabilirsiniz.
Kaynaklar
- Yangın Sigortası Genel Şartları (A.1, A.3, A.4, A.5, A.7, B.1–B.8; Yangın ve İnfilak Mali Sorumluluğu klozu)
- 6102 sayılı Türk Ticaret Kanunu (md. 1427, 1446, 1448, 1462, 1471, 1472)
- 6098 sayılı Türk Borçlar Kanunu (md. 49)
- Belediye İtfaiye Yönetmeliği (md. 4/g, md. 10/k)
- 5684 sayılı Sigortacılık Kanunu (md. 30)
- Sigorta Tahkim Komisyonu — Başvuru nasıl yapılır
Bu sayfa genel bilgilendirme amaçlıdır, sigorta danışmanlığı değildir; poliçenizin özel ve genel şartları ile resmî tarife esastır.