Rehber
Tam hasar ve ağır hasar kaydı: aracınıza ne olur?
Motorlu araç sigortalarında tam hasar ve ağır hasar ölçütleri, 2025/12 sayılı Genelge, hurda ve çekme belgesi şartı, sovtaj ve hasarlı aracı elde tutma.
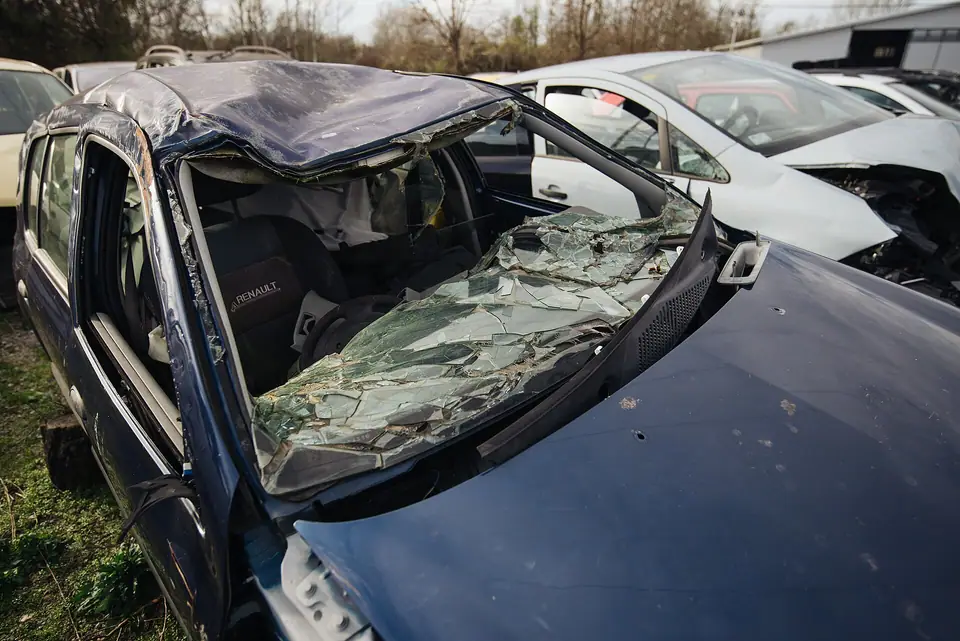
Ağır bir kazadan sonra eksperin “tam hasar” ya da “ağır hasar” kararı, aracınızın geleceğini belirler: araç ya hurdaya ayrılır ya trafikten çekilir ve bu karar araç kayıtlarına işlenir. Tazminatın ödenmesi de bu işlemlerin belgelenmesine bağlanmıştır. Bu rehber, SEDDK'nın 2025/12 sayılı Genelgesi ile kasko ve trafik sigortası genel şartlarına göre tam hasar ve ağır hasar kavramlarını, ödeme şartlarını ve seçeneklerinizi anlatır.
İki kavramın farkı
2025/12 sayılı Genelge iki ayrı durumu tanımlar:
| Tam hasar | Ağır hasar | |
|---|---|---|
| Ölçüt | KDV dâhil onarım masrafı aracın kaza tarihindeki değerini aşar ve eksper aracın onarım kabul etmez hâle geldiğini tespit eder | KDV dâhil onarım masrafı aracın kaza tarihindeki değerinin yüzde 60'ını aşar; eksper onarımın mümkün olduğunu tespit eder |
| Araç için işlem | Hurdaya ayırma (Araçların Satış, Devir ve Tescil Hizmetleri Yönetmeliği md. 44) | Trafikten çekme (aynı Yönetmelik md. 43) |
| Tazminat için belge | Hurda tescil belgesi | “Trafikten çekilmiştir” kaşeli tescil belgesi |
Onarım masrafı yüzde 60 oranını aşmasa bile, Genelge ekinde sayılan parçalardan (araç türüne göre benzer nitelikteki parçalar dâhil) en az biri zarar görmüşse eksper aracın ağır hasara uğrayıp uğramadığına ilişkin tespit yapabilir. Her iki tespitin de levhaya kayıtlı sigorta eksperlerince yapılması zorunludur.
Tam hasar tanımında iki şart birlikte aranır: yalnız onarım bedelinin araç değerini aşması yetmez, aracın teknik olarak onarım kabul etmez durumda olduğunun da eksper raporuyla tespit edilmesi gerekir. Onarım bedeli değeri aşsa bile onarım mümkünse araç ağır hasarlı olarak işlem görür.
ŞemaTam hasar mı, ağır hasar mı? (2025/12 sayılı Genelge)
- Tam hasar: Onarım masrafı araç değerini aşar; ve araç onarım kabul etmez; Hurdaya ayırma, hurda tescil belgesi
- Ağır hasar: Onarım masrafı değerin yüzde 60’ını aşar; onarım mümkündür; Trafikten çekme kaşeli tescil belgesi
Tazminat ödeme şartları
Kasko genel şartlarının 3.3.2.2 maddesi ve trafik sigortası genel şartlarının B.2.3 maddesi aynı düzeni kurar:
- Tam hasarda, aracın ilgili mevzuata göre hurdaya ayrıldığını gösteren hurda tescil belgesi sigortacıya ibraz edilmeden tazminat ödenmez.
- Ağır hasarda, onarım bedeli araç değerini aşsın ya da aşmasın, onarımın mümkün olduğu eksper raporuyla tespit edilmişse, aracın trafikten çekildiğini gösteren “trafikten çekilmiştir” kaşeli tescil belgesi ibraz edilmeden tazminat ödenmez.
Genelgeye göre sigorta şirketi, tam hasarlı olarak ayrılmış araçları Ömrünü Tamamlamış Araçların Kontrolü Hakkında Yönetmelik uyarınca lisanslı geçici depolama alanına veya işleme tesisine gecikmeden çektirir; ağır hasarlı araçlar için de trafikten çekilmiştir belgesinin alınmasını gecikmeden sağlar.
Araç sicilinde haciz gibi işleme engel kayıtlar bulunduğu için bu belgeler alınamıyorsa, genel şartlar tazminatın, masrafları düşülmek üzere mahkemece belirlenen ödeme yerine yatırılması yoluyla ödenebileceğini öngörür; bu durumda hurda veya çekme belgesi aranmaz.
Aracı elde tutma seçeneği ve sovtaj
Hak sahibi, aracın hasarlı hâliyle kendisine bırakılmasına onay verirse, aracın kaza tarihindeki rayiç değeri ile hasarlı hâlinin değeri arasındaki fark tazminat olarak ödenebilir. Hasarlı aracın bu değerine sovtaj denir. Genel şartlara göre aracı hasarlı hâliyle sigortalıya bırakarak tazminatı ödemek isteyen sigortacı, tespit edip bildirdiği sovtaj bedelini bildirimden itibaren bir ay süreyle garanti etmiş sayılır. Yani bu süre içinde aracı bildirilen bedelin altında bir fiyata satmak zorunda kalırsanız, aradaki fark sigortacının riskindedir.
Bu seçenekte de araç için ilgili işlemler (hurdaya ayırma veya trafikten çekme) yapılır; aracı elde tutmak, onu yeniden trafiğe çıkarabileceğiniz anlamına gelmez. Ağır hasarlı bir aracın yeniden tescili, ilgili mevzuattaki onarım ve muayene şartlarına bağlıdır.
Tazminat tutarı nasıl belirlenir?
Kaskoda tam hasar hâlinde sigortacı, aracın hasar tarihindeki rayiç değerini esas alır; rayiç değerin tespitinde esas alınacak referans poliçede yazılır, poliçede somut bir referans yoksa Kurumca belirlenecek kurallara göre saptanan referans rayiç değerler esas alınır. Türkiye Sigorta Birliği, üye şirketlerin kasko değerlerini belirlerken yararlanması için her ay bir kasko değer listesi yayımlar; listenin nasıl okunacağını kasko değer listesi nasıl kullanılır rehberinde anlattık. Aracın çalınması hâlinde çalınma günündeki rayiç değer ödenir.
Trafik sigortasında ise tam hasar tazminatı, karşı tarafın trafik sigortasının araç başı maddi zarar limitiyle (2026 için 400.000 TL) sınırlıdır; aşan kısım için karşı tarafın İMM poliçesi veya işleten sorumludur. Ayrıntılar için trafik sigortası limitleri rehberine bakabilirsiniz.
Kayıt ve şeffaflık
Genelgeye göre eksperler, ön veya kesin raporda tam ya da ağır hasarlı olarak belirledikleri araçların bilgilerini rapor tarihinden itibaren 5 iş günü içinde Sigorta Bilgi ve Gözetim Merkezi'ne iletir. İletilen bilgiler araç sınıfı, plaka, marka ve model, şasi ve motor numarası, renk, ön ve kesin rapordaki hasar tutarı, piyasa rayiç değeri ve tam/ağır hasar kararıyla sınırlıdır; ön raporda verilen karar kesin raporda değiştirilirse gerekçesi de bildirilir. Bu kayıtlar, ikinci el araç alırken aracın geçmişini sorgulamayı mümkün kılar.
Örnek senaryo
Kaza tarihindeki rayiç değeri 900.000 TL olan bir otomobilde eksperin KDV dâhil onarım bedelini 600.000 TL olarak belirlediğini düşünelim. Onarım bedeli değerin yüzde 60'ını (540.000 TL) aştığı için araç ağır hasarlı sayılır; onarım mümkün olduğu için tam hasar kararı verilmez. Kaskonuz onarımı karşılayacaksa, tazminatın ödenmesi için aracın trafikten çekildiğini gösteren kaşeli tescil belgesi istenir. Aynı araçta onarım bedeli 950.000 TL olsaydı ve eksper aracın onarım kabul etmez durumda olduğunu tespit etseydi, araç tam hasarlı sayılır; kaskodan rayiç değer ödenir ve hurda tescil belgesi şartı aranırdı.
Hasarlı aracı elde tutmak isterseniz, sigortacı örneğin 250.000 TL sovtaj değeri bildirebilir; bu durumda size 900.000 − 250.000 = 650.000 TL ödenir ve araç sizde kalır. Sovtaj bedeli bir ay boyunca garanti altında olduğundan, bu sürede aracı daha düşük bir fiyata satmak zorunda kalırsanız farkı sigortacıdan isteyebilirsiniz. Karar vermeden önce poliçenizdeki muafiyetin ve varsa diğer indirimlerin nasıl uygulanacağını yazılı olarak öğrenin.
Karara itiraz
Eksperin tam veya ağır hasar kararına katılmıyorsanız, onarım bedelinin ve rayiç değerin nasıl hesaplandığını gösteren raporu isteyin. Bağımsız bir eksper görüşü veya yetkili servis teklifiyle yazılı itiraz edebilir, anlaşma sağlanamazsa Sigorta Tahkim Komisyonu'na başvurabilirsiniz. Ekspertiz sürecindeki haklarınızı ekspertiz süreci rehberinde ayrıntılı olarak ele aldık.
Sık sorulan sorular
Araç ne zaman tam hasarlı sayılır?
KDV dâhil onarım masrafları aracın kaza tarihindeki değerini aşar ve aynı zamanda eksper raporuyla aracın onarım kabul etmez hâle geldiği tespit edilirse araç tam hasara uğramış sayılır.
Ağır hasar ölçütü nedir?
2025/12 sayılı Genelgeye göre KDV dâhil onarım masraflarının aracın kaza tarihindeki değerinin yüzde 60'ını aşması hâlinde araç ağır hasarlı sayılır; bu oranın altında kalsa da Genelge ekindeki parçalardan en az biri zarar görmüşse eksper ağır hasar tespiti yapabilir.
Tam hasarda tazminat ne zaman ödenir?
Hasarlı aracın sigortalıya veya sigortacıya terk edildiği hâllerde, aracın hurdaya ayrıldığını gösteren hurda tescil belgesi sigortacıya ibraz edilmeden tazminat ödenmez.
Hasarlı aracı kendimde tutabilir miyim?
Evet. Hak sahibi onay verirse aracın kaza tarihindeki rayiç değeri ile hasarlı hâli arasındaki fark tazminat olarak ödenebilir; sigortacı bildirdiği sovtaj bedelini bildirimden itibaren bir ay süreyle garanti etmiş sayılır.
Tespiti kim yapar?
Tam ve ağır hasar tespitinin levhaya kayıtlı sigorta eksperlerince yapılması zorunludur. Eksperler bu araçların bilgilerini rapor tarihinden itibaren 5 iş günü içinde Sigorta Bilgi ve Gözetim Merkezi'ne iletir.
Kaynaklar
Bu sayfa genel bilgilendirme amaçlıdır, sigorta danışmanlığı değildir; poliçenizin özel ve genel şartları ile resmî tarife esastır.