Rehber
Deprem sonrası DASK hasar ihbarı ve ödeme süreci
Depremden sonra DASK'a nasıl ve ne kadar sürede başvurulur, hangi belgeler istenir, hasar nasıl tespit edilir, muafiyet ve ödeme nasıl hesaplanır.
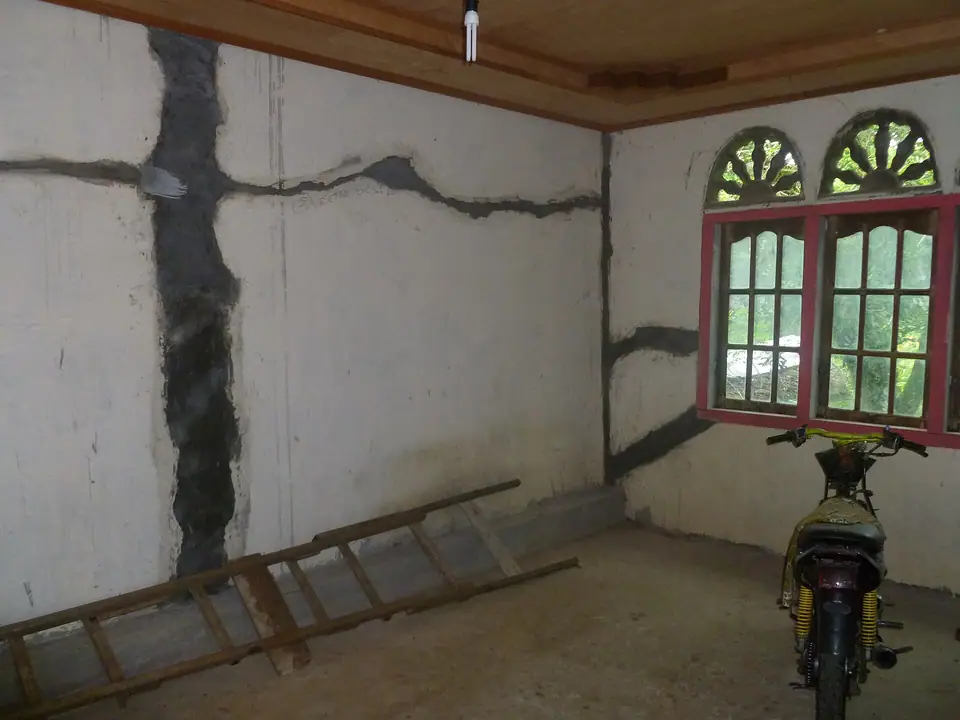
Bir depremin ardından ilk öncelik can güvenliğidir; ancak konutunuz hasar gördüyse, zorunlu deprem sigortası kapsamındaki haklarınızı korumak için atmanız gereken birkaç adım vardır. Doğal Afet Sigortaları Kurumu'nun (DASK) poliçesi binanızı, deprem ve deprem sonucu meydana gelen yangın, infilak, tsunami ve yer kaymasının doğrudan neden olduğu maddi zararlara karşı poliçedeki bedel kadar korur. Bu rehber, hasar ihbarından ödemeye kadar süreci ve dikkat edilmesi gereken noktaları anlatır.
1. İhbar: süre ve kanal
Zorunlu Deprem Sigortası Genel Şartları'nın B.1 maddesine göre sigorta ettiren veya sigortalı, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç on beş iş günü içinde DASK'a veya poliçeyi DASK adına düzenleyen sigorta şirketine bildirimde bulunmakla yükümlüdür. DASK'ın açıklamasına göre deprem sonrasında poliçe bilgileri ve hasara neden olan depremin bilgileriyle ALO DASK 125 aranmalıdır.
Poliçenizi depremde kaybettiyseniz ya da numarasını bilmiyorsanız tazminat hakkınız ortadan kalkmaz; kimlik ve adres bilgilerinizle ALO DASK 125'ten ihbarda bulunabilirsiniz. Binadaki diğer dairelerin poliçesi olmaması da sizin tazminat almanıza engel değildir; DASK hasarı poliçe limiti kapsamında değerlendirir.
ŞemaDepremden ödemeye DASK süreci
- İhbar: En geç 15 iş günü; ALO DASK 125 veya poliçeyi düzenleyen şirket
- Hasar tespiti: DASK veya yetkilendirdiği kişiler; basitleştirilmiş tespit olabilir
- Hesap: Yeniden yapım maliyeti; bedelin yüzde 2’si muafiyet
- Ödeme: Kesinleşen tutar en geç takip eden bir ay içinde
2. İhbardan sonraki yükümlülükler
Genel şartlar, ihbarın ardından şu yükümlülükleri de sayar:
- DASK görevlilerinin veya yetkilendirdiği kişilerin hasarlı binaya makul amaçlarla ve uygun şekilde girmesine ve zararı azaltmaya yönelik girişimlerde bulunmasına izin vermek,
- DASK'ın isteği üzerine zarar miktarını ve delilleri saptamaya yarayan bilgi ve belgeleri gecikmeksizin vermek,
- Zararın tahmini miktarını belirten yazılı bir bildirimi makul sürede iletmek,
- Binada zorunlu deprem sigortası dışında deprem teminatı bulunan başka sigortalar varsa bunları DASK'a bildirmek.
DASK'ın yayımladığı listeye göre hasar durumunda hak sahibine ait kimlik fotokopisi ve güncel tapu belgesi istenir. Ağır hasarlı bir binaya güvenlik riski varken girmeyin; fotoğrafları güvenli bir mesafeden çekin ve yetkililerin yönlendirmelerine uyun.
3. Hasar tespiti
Genel şartların B.2 maddesine göre binadaki zararın nedeni, niteliği ve miktarı DASK'ın veya yetkilendirdiği kişilerin belirlemelerine göre taraflar arasında yapılacak anlaşmayla tespit edilir. Büyük ölçekli bir hasarda DASK, tespitlerin hızla yapılabilmesi için teknolojik olanaklardan da yararlanarak basitleştirilmiş hasar tespit uygulamaları geliştirebilir.
Teminat binanın taşıyıcı ve ortak unsurlarını kapsar: temeller, ana duvarlar, bağımsız bölümleri ayıran ortak duvarlar, bahçe ve istinat duvarları, tavan ve tabanlar, merdivenler, asansörler, sahanlıklar, koridorlar, çatılar ve bacalar. Yalnız ortak alanlarda hasar varsa, taşınmazdaki hisseniz oranında tazminat ödenir. DASK'a göre enkaz kaldırma, kâr kaybı, kira mahrumiyeti, alternatif ikamet masrafları, eşya, bedeni zararlar ve manevi tazminat teminat dışıdır.
4. Tazminat nasıl hesaplanır?
Genel şartların B.3 maddesine göre tazminatın hesabında, tam veya kısmi hasar ayrımı yapılmaksızın, rizikonun gerçekleştiği yer ve tarihte benzer yapı özellikleri dikkate alınarak binanın piyasa rayiçlerine göre hesaplanan yeniden yapım maliyeti esas alınır; ancak tazminat hiçbir durumda sigorta bedelinden fazla olamaz. Ardından:
- Muafiyet: Her hasarda sigorta bedelinin yüzde 2'si tenzili muafiyet olarak düşülür. 72 saat içinde meydana gelen bütün hasarlar tek hasar sayılır.
- Beyan farkı: Poliçedeki metrekare veya yapı tarzı gerçeğe aykırıysa, genel şartların C.2 maddesine göre tazminat alınan primin alınması gereken prime oranında yeniden hesaplanır. DASK'a göre poliçe beyana dayanır, deprem sonrasında ise gerçek metrekare esas alınır.
- Hak sahipliği: Birden fazla hak sahibi varsa tapu veya veraset ilamındaki hisseler oranında ödeme yapılır. Konut üzerinde banka ipoteği varsa, ipotek sahibi muvafakat ederse ödeme tapudaki hak sahibine, etmezse ipotek sahibine yapılır.
Kendi poliçeniz için DASK hasar ödemesi hesaplayıcısıyla muafiyet sonrası tutarı görebilirsiniz.
Örnek hesap
Sigorta bedeli 1.500.000 TL olan bir dairede, eksper tespitine göre yeniden yapım maliyetiyle hesaplanan hasar 300.000 TL olsun. Muafiyet 1.500.000 × 0,02 = 30.000 TL'dir; ödenecek tazminat 300.000 − 30.000 = 270.000 TL olur. Hasar 25.000 TL olsaydı muafiyetin altında kalacağı için ödeme çıkmazdı. Bina tam hasar görmüş ve hasar sigorta bedelini aşmışsa, tazminat sigorta bedelinden muafiyet düşülerek bulunur ve teminat sona erer.
5. Ödeme
Genel şartlara göre DASK, tazminat miktarının tespitinden sonra, sigorta bedelini aşmamak kaydıyla kesinleşen tutarı en geç takip eden bir ay içinde hak sahibine öder. Esasları Hazine ve Maliye Bakanlığınca belirlenmek üzere deprem sonrasında sigortalılara avans ödemesi de yapılabilir; avansın ödenip ödenmeyeceği ve tutarı DASK'ın önerisi üzerine Bakanlıkça kararlaştırılır.
Kısmi hasarda sigorta bedeli ödenen tazminat kadar azalır. DASK'a göre bir poliçe tek bir hasarla sınırlı değildir: ödeme alındıktan sonra onarım yapılırsa, sonraki bir depremde onarılan yerler eksperce kontrol edilerek yeniden ödeme yapılabilir. Bina bir depremde tamamen hasar görmüş ve sigorta bedelinin tamamı ödenmişse poliçe teminatı sona erer.
Sık yapılan hatalar
- İhbarı ertelemek: Deprem sonrası ilk günlerde yaşanan karmaşa anlaşılabilir; ancak on beş iş günlük süre işlemeye başlar. İhbarı telefonla yapıp referans numarasını not etmek birkaç dakikanızı alır.
- Hasarı belgelememek: Güvenli olduğu ölçüde, onarım veya enkaz kaldırma başlamadan önce fotoğraf ve video çekin. Hasar tespiti yapılmadan yapılan değişiklikler, zararın belirlenmesini zorlaştırabilir.
- Eşyanın da ödeneceğini sanmak: DASK yalnız binayı korur; eşyalar için konut sigortasındaki deprem teminatına bakmanız gerekir.
- Tapu bilgilerini güncellememek: Tazminat tapudaki hak sahibine ya da veraset ilamındaki mirasçılara ödenir; malik değişiklikleri ve miras işlemleri güncel değilse ödeme gecikebilir.
6. Hasar sonrası yeni poliçe
DASK'a göre ağır hasarlı binalar güvenlik gereği yıkılması gerektiğinden yeniden inşa edilene kadar sigortalanamaz. Orta hasarlı binalar, onarım veya güçlendirme yapıldığı belgelenirse sigortalanabilir. Hafif hasarlı ve hasarsız binalarda sigortalının beyanı esas alınır. Poliçenizin süresi dolmuşsa yenilemeyi unutmayın; yenileme kuralları için DASK nasıl yaptırılır rehberine bakabilirsiniz.
Eşya ve bina farkı için
DASK yalnız binayı ve azami teminata kadar korur. Eşyalarınızın deprem hasarı ya da bina değerinizin DASK bedelini aşan kısmı için konut sigortasındaki deprem ek teminatı gerekir; ayrıntılar konut sigortası ile DASK arasındaki fark rehberindedir.
Sık sorulan sorular
Depremden sonra DASK'a ne kadar sürede başvurmalıyım?
Zorunlu deprem sigortası genel şartlarına göre rizikonun gerçekleştiğini öğrendiğiniz tarihten itibaren en geç on beş iş günü içinde DASK'a veya poliçeyi düzenleyen sigorta şirketine bildirimde bulunmanız gerekir.
Poliçemi depremde kaybettim, ne yapmalıyım?
DASK'a göre tazminat hakkınız ortadan kalkmaz; kimlik ve adres bilgilerinizle ALO DASK 125 hattından ihbarda bulunabilirsiniz.
Tazminattan ne kadar düşülür?
Her hasarda sigorta bedelinin yüzde 2'si tenzili muafiyet olarak düşülür; DASK'a göre sigorta bedelinin yüzde 2'sinin üzerindeki tutar sigortalıya ödenir.
Ödeme ne zaman yapılır?
Tazminat tutarının kesinleşmesi ve belgelerin tamamlanmasının ardından en geç bir ay içinde ödenir; büyük depremlerden sonra Bakanlık kararıyla avans ödemesi de yapılabilir.
Yalnız apartmanın ortak alanı hasar gördüyse?
DASK'a göre sigortalı konutta hasar olmayıp yalnız ortak alanda hasar varsa, sigortalının taşınmazdaki hissesi oranında tazminat ödenir.
Kaynaklar
Bu sayfa genel bilgilendirme amaçlıdır, sigorta danışmanlığı değildir; poliçenizin özel ve genel şartları ile resmî tarife esastır.