Konut · genel şartlara göre
Hırsızlık sigortası
Sigortalı yerde zorla girme, tırmanma, anahtar uydurma, gizlenme ya da şiddetle yapılan hırsızlığın verdiği maddi zararları karşılayan sigorta.
Kısaca
- Zorunlu mu?
- Hayır
- Kategori
- Konut
- Güncelleme
- 26 Eylül 2026
Özet
Hırsızlık Sigortası Genel Şartları’na göre bu sigorta, poliçede belirlenen sigortalı yerde hırsızlık ya da hırsızlığa teşebbüsün belirli yollarla yapılması hâlinde sigortalı kıymetlerde doğrudan meydana gelen maddi kayıp ve zararları karşılar. Bu yollar; kırma, delme, yıkma, devirme ve zorlamayla girme, araç ya da çeviklikle tırmanarak veya aşarak girme, kaybolan, çalınan ya da haksız elde edilen anahtarla veya anahtar uydurarak, alet ya da şifreyle kilit açarak girme, sigortalı yere gizlice girip saklanma ve öldürme, yaralama, zor ve şiddet kullanma ya da tehdittir.
Teminat bu gruplardan yalnızca biri ya da birkaçı için verilebilir; poliçede hangilerinin kapsamda olduğu yazar. Hırsızlık için girilirken ya da bir yer açılırken verilen tahribat da teminat kapsamındadır. Sigortalıya, birlikte sürekli oturanlara ve çalışanlarına ait sigortalanabilir kıymetler, sonradan edinilmiş olsa da kapsamdadır.
Hırsızlık teminatı konut ve işyeri paketlerine eklenebildiği gibi ayrı bir poliçe olarak da yapılabilir. Konutlarda değerli eşya için genel şartlar oran sınırları koyar: sanat eserleri ve kıymetli madenler toplam bedelin %5’ini, elektronik cihazlar ve kürk ile ipek halılar %10’unu aşan kısımlarıyla ek sözleşme olmadan kapsam dışıdır.
Zorunluluk: İsteğe bağlıdır; konut ve işyeri paketlerine ek teminat olarak ya da ayrı poliçeyle yaptırılır.
Kapsam ve kapsam dışı
Kapsamda
- Zorlayarak girmeA.1.1
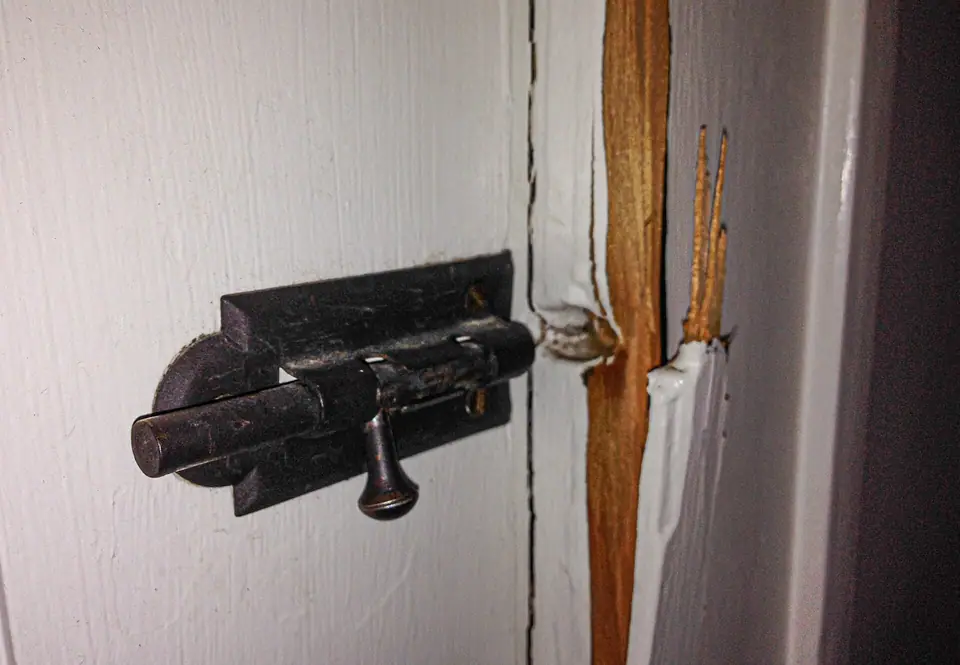
Kırma, delme, yıkma, devirme ve zorlamayla girilerek yapılan hırsızlık ve teşebbüs.
- Tırmanma ya da aşmaA.1.2
Araç, gereç ya da bedeni çeviklikle tırmanarak veya aşarak girilmesi.
- Anahtar ve şifreA.1.3
Kaybolan, çalınan ya da haksız elde edilen anahtar, uydurma anahtar, başka alet veya şifreyle kilidin açılması.
- GizlenmeA.1.4
Sigortalı yere gizlice girip saklanarak ya da kapanarak yapılan hırsızlık.
- Şiddet ve tehdit (gasp)A.1.5
Öldürme, yaralama, zor ve şiddet kullanma ya da tehditle yapılan hırsızlık.
- Giriş sırasındaki tahribatA.2
Hırsızlık amacıyla girilirken ya da yerler açılırken verilen tahribat.
- Koruma önlemi giderleriB.2
Zararı önlemek ve azaltmak için alınan önlemlerin giderleri, faydasız kalsa bile.
Kapsam dışı
- Birlikte yaşayanların hırsızlığıA.5.4
Sigortalıyla birlikte yaşayan ya da oturan kişilerin yaptığı hırsızlık ve tahribat.
- Hırsızların çıkardığı yangın ve su zararıA.5.5
Hırsızların neden olduğu yangın, infilak ve dahili su zararları.
- Envanter açıklarıA.5.6
Hırsızlık eylemiyle ilişkilendirilemeyen envanter açıkları.
- Savaş ve kamu tasarruflarından yararlanmaA.5.1–5.3
Savaş, iç savaş, nükleer olaylar ve kamu otoritesinin tasarruflarından yararlanılarak yapılan hırsızlık.
- Değerli eşya (ek sözleşme yoksa)A.3
Nakit, kıymetli evrak, mücevher, sanat ve antika eseri, araçlar ve vitrindeki mallar.
- Konutta oran sınırını aşan kısımA.3.7
Konutlarda sanat eserleri ve mücevherlerde toplam bedelin %5’ini, elektronik cihaz ve kürk ile ipek halılarda %10’unu aşan kısım.
Ek sözleşmeyle alınabilenler
- 30 günden fazla boş kalmaA.4.1
Sigortalı yerde aralıksız 30 günden fazla kimse bulunmamasını fırsat bilerek yapılan hırsızlık.
- Başka adrese taşınan kıymetlerA.4.2
Poliçedeki yerlerden taşınıp başka adreslerde tutulan kıymetler.
- Çalışanların hırsızlığıA.4.5
Sigortalının hizmetindeki kişilerce yapılan hırsızlık ve tahribat.
- Doğal afet ve kargaşa fırsatıA.4.3–4.7
Yangın, deprem, sel, fırtına, grev, kargaşa ve terör ortamını fırsat bilerek yapılan hırsızlık.
- Kılık değiştirerek hırsızlıkA.4.6
Kıyafet değiştirerek ya da yetkisiz sıfat takınarak yapılan hırsızlık.
Madde numaraları Hırsızlık Sigortası Genel Şartları içindeki bölümleri gösterir. Poliçenizdeki özel şartlar ve klozlar bu listeyi genişletebilir ya da daraltabilir.
Nasıl işler?
Tazminat, rizikonun gerçekleştiği andaki tazmin değerine göre hesaplanır: ev ve kişisel eşyada yenisinin satın alma bedelinden eskime ve aşınma düşülür; makine, tesisat ve demirbaşta da aynı ilkeyle randıman ve nitelik farkları dikkate alınır. Ticari emtiada rizikodan bir önceki iş günü piyasa alım fiyatı, kıymetli evrakta ise bir önceki günün borsa ya da piyasa fiyatı esas alınır; iptal ve yenileme mümkünse yalnız ikame masrafları ödenir. Paralarda nominal değer ödenir.
Taraflar sözleşme sırasında bir kıymetin değerini bilirkişi eliyle belirleyip kabul ederse (mutabakatlı değer), bu değere sonradan itiraz edilemez; ticari emtia için bu yol kullanılamaz. Eksik sigorta varsa tazminat bedelin değere oranıyla ödenir; sigorta ettiren rizikodan önce noter protestosuyla bildirerek ve prim farkını ödeyerek bu orantının uygulanmamasını sağlayabilir. Kıymetlerin saklanma biçimine ilişkin özel şartlar konabilir; bu durumda sigortacı, eşyanın öngörülen şekilde saklanmadığını ispat etmedikçe ödemekten kaçınamaz.
Sigortacı belirlenen tazminatı, rizikonun gerçekleştiğini gösteren belgeler kendisine ulaştıktan sonra en geç 30 gün içinde ödemek zorundadır; parayı ve kıymetli evrakı aynen ikame yoluyla da tazmin edebilir.
Kimler için?
Hırsızlık riski yüksek bölgelerde oturanlar, sık seyahat edenler, değerli eşya ya da stok bulunduran işyerleri için anlamlıdır. Konutta elektronik cihaz, mücevher ve sanat eserlerinin toplam bedele oranla sınırlı tutulduğunu bilmek önemlidir; bu eşyalar değerliyse bedellerini ayrıca yazdırmak gerekir. Uzun süre evden uzak kalanlar 30 günlük boş kalma hükmünü dikkate almalıdır.
Dikkat edilecekler
- Hangi hırsızlık yollarının (zorlama, anahtar, gasp vb.) poliçenizde yer aldığını kontrol edin; teminat yalnız bazıları için verilebilir.
- Mücevher, altın, sanat eseri ve pahalı elektronik eşyanın bedelini ayrıca yazdırın; konutlarda oran sınırlarını aşan kısım ek sözleşme olmadan ödenmez.
- Evi 30 günden uzun süre boş bırakacaksanız ek sözleşme olup olmadığına bakın.
- Faturaları, garanti belgelerini ve değerli eşyanın fotoğraflarını saklayın; tazmin değerinin hesabında işe yarar.
- Kıymetli evrak çalındığında dolaşımını ve ödenmesini durdurmak için ilgili kurumlara hemen başvurun.
Hasar anında
Hırsızlığı öğrendiğiniz anda durumu derhal yetkili makamlara (polis ya da jandarma) bildirin ve beş iş günü içinde sigortacıya ihbarda bulunun. Çalınanlar arasında çek, senet ya da hisse senedi gibi kıymetli evrak varsa dolaşımını ve ödenmesini önlemek için ilgili yerlere derhal başvurun. Zorunlu hâller dışında olay yerinde değişiklik yapmayın, koruma önlemlerini alın ve zararın tahmini tutarını gösteren yazılı bildirimi makul süre içinde verin. Zarar miktarında anlaşılamazsa hakem-bilirkişi yolu işletilir; bu karara yedi gün içinde ticaret mahkemesinde itiraz edilebilir.
Bu üründe geçen terimler
Sık sorulan sorular
Kapım açık bırakılmışken yapılan hırsızlık ödenir mi?
Genel şartlar teminatı zorlama, tırmanma, anahtar, gizlenme ya da şiddet gibi belirli yollarla sınırlar. Zorlama izi olmayan girişlerin değerlendirmesi olayın koşullarına ve poliçedeki gruplara göre yapılır.
Evdeki yardımcım eşya çaldı, poliçe öder mi?
Sigortalının hizmetindeki kişilerce yapılan hırsızlık genel şartlarda ancak ek sözleşmeyle teminata alınabilir; birlikte yaşayan kişilerin hırsızlığı ise teminat dışıdır.
Tazminat ne kadar sürede ödenir?
Genel şartlara göre sigortacı, rizikonun gerçekleştiğini belirleyen bilgi ve belgeler kendisine ulaştıktan sonra en geç 30 gün içinde ödemek zorundadır.
Kaynaklar
Bu sayfa genel bilgilendirme amaçlıdır, sigorta danışmanlığı değildir; poliçenizin özel ve genel şartları ile resmî tarife esastır.